Domain hirtenfloete.de kaufen?
Wir ziehen mit dem Projekt
hirtenfloete.de um.
Sind Sie am Kauf der Domain
hirtenfloete.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hirtenfloete.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
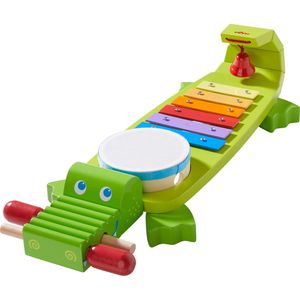
Haba Kinder-Musikinstrument 1302566001, Klang-Kroko aus Holz, ab 2 JahreKlang-Kroko mit 4 tollen Klanginstrumenten 2 Klöppel befinden sich in seinem Maul, eine Ratter auf seiner Schnauze sowie eine Trommel und ein regenbogenfarbiges Metallophon auf dem Rücken Den krönenden Abschluss bildet ein lustig bimmelndes Glöckchen, das an seinem Schwanz befestigt ist Dank der beiden Klöppel können sogar bis zu zwei Kinder gleichzeitig mit dem Klang-Kroko spielen Maße: 50 x 19 x 12 x cm (LxBxH) Lädt zum fröhlichen Musizieren ein und stärkt das Rhythmusgefühl Merkmale: Produktart: Instrumentenset Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch29,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
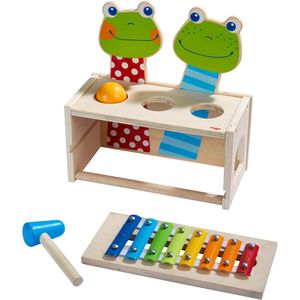
Haba Kinder-Musikinstrument 1304271001, Klang-Klopfbank Froschkonzert aus Holz, ab 2 JahreKlopfbank und Metallophon in einem Zwei fröhliche Frösche laden dazu ein, eine Kugel durch die Löcher zu klopfen Diese fällt dann auf das Metallophon darunter, und tolle Klänge entstehen Klopfbank und Metallophon können aber auch jeweils einzeln bespielt werden Maße: 26 x 23 x 13 cm (BxHxT) Fördert die Feinmotorik und stärkt das Rhythmusgefühl Inkl. Klopfbank, Metallophon, Schlägel und Kugel Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch23,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
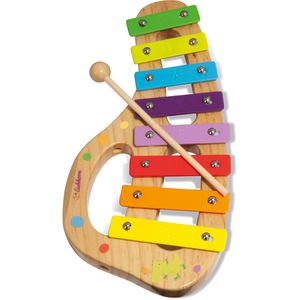
Eichhorn Kinder-Musikinstrument 100003482, Xylophon 8 Töne aus Holz, ab 2 JahreInkl. Klöppel und Liederbuch mit 5 Liedern Die Kleinen müssen sich die Reihenfolge einzelner Töne merken, die durch verschiedene Farben gekennzeichnet sind, um wiedererkennbare Melodien spielen zu können Verschiedene Lieder können mit dem beiliegenden Liederbuch geprobt werden Erzeugt harmonische Töne, die zur positiven Entwicklung der auditiven Wahrnehmung des Kindes beitragen Maße: 34 x 19,5 x 3,5 cm (BxHxT) Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch18,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
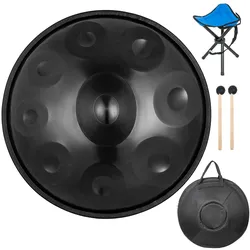
VEVOR 9 Töne 56cm Zungentrommel Handtrommel Handgemachtes Heilendes Musikinstrument-Geschenk, Handpan Drum Sound Performance Mit Drum BagVEVOR 9 Töne 56cm Zungentrommel Handtrommel Handgemachtes Heilendes Musikinstrument-Geschenk, Handpan Drum Sound Performance Mit Drum Bag Stickstoff Stahl Material D-Moll 9 Noten Klangprüfung Schlagzeug Tragetasche & Metallständer Breite Anwendung Durchmesser: 22 Zoll (56 cm),Farbe: Braun,Handwerk: Handgefertigt,Material: DC04 Stickstoffstahl,Behandlung: Nitrierwärmebehandlung,Höhe: 10,2 Zoll (26 cm)336,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eichhorn Kinder-Musikinstrument 100003481, Flöte aus Holz, ab 4 JahreInkl. Liederbuch Die Kleinen müssen sich die Reihenfolge einzelner Töne merken, die durch verschiedene Farben gekennzeichnet sind, um wiedererkennbare Melodien spielen zu können Verschiedene Lieder können mit dem beiliegenden Liederbuch geprobt werden Erzeugt harmonische Töne, die zur positiven Entwicklung der auditiven Wahrnehmung des Kindes beitragen Maße: 4 x 37 x 5 cm (BxHxT) Merkmale: Produktart: Flöte Altersempfehlung: ab 4 Jahre Material: Holz Ausführung: akustisch sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.8,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
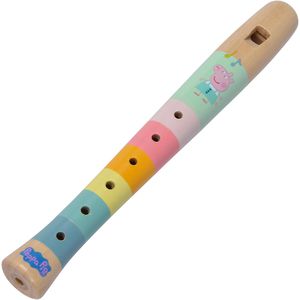
Eichhorn Kinder-Musikinstrument 109265762, Peppa Pig Flöte aus Holz, ab 3 JahreBunte Flöte im Peppa Pig Design Die Kleinen müssen sich die Reihenfolge einzelner Töne merken, die durch verschiedene Farben gekennzeichnet sind, um wiedererkennbare Melodien spielen zu können Erzeugt harmonische Töne, die zur positiven Entwicklung der auditiven Wahrnehmung des Kindes beitragen Maße: 3,5 x 21 x 3,5 cm (BxHxT) Merkmale: Produktart: Flöte Altersempfehlung: ab 3 Jahre Material: Holz Ausführung: akustisch sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.9,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Haba Kinder-Musikinstrument 1302566001, Klang-Kroko aus Holz, ab 2 JahreKlang-Kroko mit 4 tollen Klanginstrumenten 2 Klöppel befinden sich in seinem Maul, eine Ratter auf seiner Schnauze sowie eine Trommel und ein regenbogenfarbiges Metallophon auf dem Rücken Den krönenden Abschluss bildet ein lustig bimmelndes Glöckchen, das an seinem Schwanz befestigt ist Dank der beiden Klöppel können sogar bis zu zwei Kinder gleichzeitig mit dem Klang-Kroko spielen Maße: 50 x 19 x 12 x cm (LxBxH) Lädt zum fröhlichen Musizieren ein und stärkt das Rhythmusgefühl Merkmale: Produktart: Instrumentenset Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch29,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Haba Kinder-Musikinstrument 1304271001, Klang-Klopfbank Froschkonzert aus Holz, ab 2 JahreKlopfbank und Metallophon in einem Zwei fröhliche Frösche laden dazu ein, eine Kugel durch die Löcher zu klopfen Diese fällt dann auf das Metallophon darunter, und tolle Klänge entstehen Klopfbank und Metallophon können aber auch jeweils einzeln bespielt werden Maße: 26 x 23 x 13 cm (BxHxT) Fördert die Feinmotorik und stärkt das Rhythmusgefühl Inkl. Klopfbank, Metallophon, Schlägel und Kugel Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch23,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Eichhorn Kinder-Musikinstrument 100003482, Xylophon 8 Töne aus Holz, ab 2 JahreInkl. Klöppel und Liederbuch mit 5 Liedern Die Kleinen müssen sich die Reihenfolge einzelner Töne merken, die durch verschiedene Farben gekennzeichnet sind, um wiedererkennbare Melodien spielen zu können Verschiedene Lieder können mit dem beiliegenden Liederbuch geprobt werden Erzeugt harmonische Töne, die zur positiven Entwicklung der auditiven Wahrnehmung des Kindes beitragen Maße: 34 x 19,5 x 3,5 cm (BxHxT) Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch18,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
VEVOR 9 Töne 56cm Zungentrommel Handtrommel Handgemachtes Heilendes Musikinstrument-Geschenk, Handpan Drum Sound Performance Mit Drum BagVEVOR 9 Töne 56cm Zungentrommel Handtrommel Handgemachtes Heilendes Musikinstrument-Geschenk, Handpan Drum Sound Performance Mit Drum Bag Stickstoff Stahl Material D-Moll 9 Noten Klangprüfung Schlagzeug Tragetasche & Metallständer Breite Anwendung Durchmesser: 22 Zoll (56 cm),Farbe: Braun,Handwerk: Handgefertigt,Material: DC04 Stickstoffstahl,Behandlung: Nitrierwärmebehandlung,Höhe: 10,2 Zoll (26 cm)336,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.